Lima Jenis Pajak Binjai Tercatat Nol Rupiah Pada 2025, Auditor Temukan Kejanggalan, APH Ditantang Turun Tangan?
 editor
Lima Jenis Pajak Binjai Tercatat Nol Rupiah Pada 2025, Auditor Temukan Kejanggalan, APH Ditantang Turun Tangan?
KitaMonitor – BINJAI | Pengelolaan pendapatan asli daerah (PAD) Pemerintah Kota Binjai kembali menjadi sorotan. Hasil pemeriksaan auditor independen perwakilan Sumatera Utara terhadap laporan keuangan Pemko Binjai tahun anggaran 2025 disebut menemukan kejanggalan pada lima jenis pajak daerah yang tercatat tidak memiliki realisasi penerimaan alias nol rupiah.
Lima jenis pajak tersebut meliputi pajak restoran, pajak parkir, pajak hiburan, pajak penerangan jalan (PPJ), dan pajak hotel. Temuan ini memunculkan pertanyaan serius mengenai pencatatan, pemungutan, serta pengelolaan sumber pendapatan daerah yang pada tahun-tahun sebelumnya masih tercatat menghasilkan penerimaan.
Jika benar lima pos pajak tersebut tidak mencatatkan penerimaan sepanjang 2025, Pemko Binjai perlu menjelaskan secara terbuka apa yang sebenarnya terjadi. Apakah penerimaannya memang nihil, terdapat perubahan mekanisme pemungutan, atau ada persoalan dalam pencatatan dan pelaporan keuangan daerah?
Pertanyaan tersebut penting dijawab untuk memastikan setiap rupiah pendapatan daerah tercatat secara transparan dan dapat dipertanggungjawabkan kepada masyarakat.
Data penerimaan tahun 2024 yang dihimpun menunjukkan sejumlah sumber pajak tersebut masih menghasilkan pendapatan bagi Pemko Binjai, meskipun realisasinya belum mencapai target yang ditetapkan.
Pajak hotel, misalnya, tercatat menghasilkan penerimaan sekitar Rp158 juta dari target Rp1 miliar. Sementara itu, pajak restoran menghasilkan pendapatan lebih dari Rp12 miliar dari target sekitar Rp21 miliar.
Pajak hiburan juga masih menyumbang penerimaan lebih dari Rp2 miliar dari target Rp4,7 miliar. Adapun pajak reklame tercatat menghasilkan sekitar Rp2,6 miliar, meskipun mengalami penurunan dibandingkan tahun sebelumnya.
Perbandingan angka tersebut memperlihatkan bahwa sejumlah sumber pajak masih memberikan kontribusi terhadap pendapatan daerah pada 2024. Karena itu, apabila pada 2025 lima jenis pajak mendadak tercatat nol rupiah, kondisi tersebut membutuhkan penjelasan berbasis data, termasuk rincian transaksi, laporan realisasi penerimaan, dan rekonsiliasi antara instansi pemungut dengan kas daerah.
Sorotan lain tertuju pada pajak penerangan jalan yang berkaitan dengan pembayaran rekening listrik pelanggan dan penyetoran pajak oleh penyedia tenaga listrik sesuai ketentuan yang berlaku.
Berdasarkan data yang disampaikan dalam bahan pemberitaan, pada 2024 Pemko Binjai menargetkan penerimaan PPJ sekitar Rp32 miliar, dengan realisasi sekitar Rp30 miliar. Artinya, terdapat selisih antara target dan realisasi yang perlu dijelaskan melalui dokumen resmi.
Namun, persoalan yang lebih mendasar muncul ketika PPJ disebut tidak memiliki realisasi penerimaan pada 2025 berdasarkan temuan pemeriksaan auditor.
Kondisi ini menimbulkan pertanyaan mengenai alur administrasi penerimaan, waktu penyetoran, pencatatan pada kas daerah, serta kesesuaian laporan antara pihak terkait. Seluruh aspek tersebut perlu ditelusuri untuk memastikan apakah persoalannya berkaitan dengan penerimaan yang belum disetorkan, keterlambatan pencatatan, perubahan mekanisme pemungutan, atau faktor lainnya.
Perlu ditegaskan, selisih antara target dan realisasi tidak dengan sendirinya membuktikan adanya penggelapan. Demikian pula, angka nol dalam laporan keuangan belum cukup untuk menyimpulkan bahwa uang pajak telah hilang. Kepastian mengenai penyebabnya harus didasarkan pada dokumen pemeriksaan dan hasil penelusuran terhadap transaksi yang bersangkutan.
Meski demikian, apabila ditemukan ketidaksesuaian antara pajak yang telah dipungut dan jumlah yang masuk ke kas daerah, persoalan tersebut patut ditindaklanjuti melalui pemeriksaan yang menyeluruh.
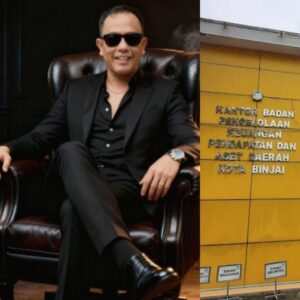
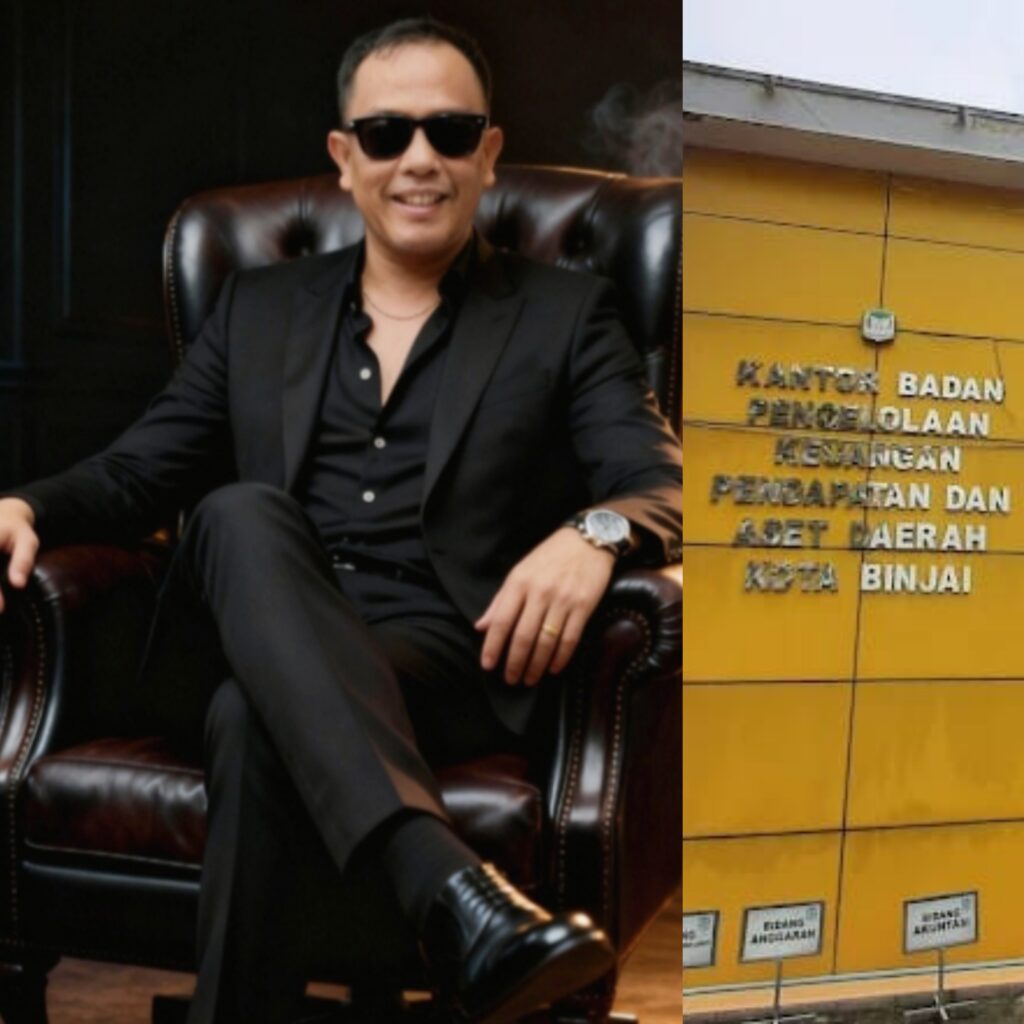
Di tengah sorotan tersebut, perhatian juga mengarah pada Kepala Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD) Kota Binjai, Erwin Toga Putra Purba, selaku pejabat yang berkaitan dengan pengelolaan keuangan daerah.
Wartawan telah berupaya mengonfirmasi Erwin Toga Putra Purba mengenai lima jenis pajak yang disebut tercatat nol rupiah dalam hasil pemeriksaan auditor. Namun, hingga berita ini disusun, yang bersangkutan belum memberikan jawaban.
Konfirmasi dari pihak BPKAD penting untuk menjelaskan dasar pencatatan tersebut, termasuk apakah terdapat perubahan sistem administrasi, kendala penyetoran, atau persoalan lain yang memengaruhi angka realisasi penerimaan pajak daerah tahun 2025.
Praktisi hukum Kota Binjai, Ferdinand Sembiring, S.H., M.H., menilai persoalan pengelolaan keuangan daerah perlu mendapat perhatian serius, terutama apabila hasil pemeriksaan menunjukkan permasalahan yang berulang dari tahun ke tahun.
Menurut Ferdinand, berbagai persoalan terkait pengelolaan anggaran daerah, termasuk dana bagi hasil (DBH), insentif fiskal, serta realisasi sejumlah sumber pajak, perlu ditelusuri secara transparan agar tidak menimbulkan kecurigaan berkepanjangan di tengah masyarakat.
Ia menilai temuan auditor seharusnya menjadi bahan evaluasi bagi pemerintah daerah sekaligus dasar bagi aparat penegak hukum untuk melakukan penelaahan apabila terdapat indikasi pelanggaran hukum.
“Justru temuan dalam laporan pengelolaan keuangan daerah Kota Binjai dari tahun-tahun sebelumnya hingga 2025 harus menjadi bahan bagi aparat penegak hukum untuk menelusuri dan memeriksa persoalan ini. Jika temuan terus berulang, harus ada evaluasi serius terhadap pengelolaan keuangan dan tindak lanjut atas rekomendasi auditor,” kata Ferdinand, Minggu (25/10/2026).
Ia juga mempertanyakan bagaimana lima jenis pajak yang sebelumnya tercatat menghasilkan penerimaan bisa disebut tidak memiliki realisasi pada tahun berikutnya.
“Jadi, ada lima sumber pajak daerah yang disebut tidak memiliki realisasi penerimaan ke kas Pemko Binjai, sementara pada tahun sebelumnya masih tercatat menghasilkan pendapatan. Ini menimbulkan pertanyaan besar. Apa penyebabnya? Apakah penerimaannya memang nihil atau ada persoalan dalam pencatatan dan penyetoran? Semua itu harus dijelaskan secara terbuka berdasarkan data,” tegasnya.
Ferdinand menilai, tanpa penjelasan yang memadai, perbedaan angka penerimaan antartahun berpotensi menggerus kepercayaan masyarakat terhadap tata kelola keuangan pemerintah daerah.
Namun, ia juga mengingatkan bahwa temuan pemeriksaan tidak boleh langsung ditafsirkan sebagai bukti terjadinya tindak pidana. Pemeriksaan lebih lanjut diperlukan untuk mengetahui penyebab dan pihak yang bertanggung jawab apabila ditemukan pelanggaran.
Ferdinand menjelaskan, temuan berulang dalam laporan hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) dapat mengindikasikan adanya kelemahan administrasi, pengendalian internal, atau tindak lanjut rekomendasi yang belum optimal.
Akan tetapi, untuk membawa persoalan tersebut ke ranah pidana, penyidik tetap harus membuktikan unsur-unsur tindak pidana berdasarkan fakta dan alat bukti yang sah.
“Temuan berulang dalam laporan hasil pemeriksaan BPK memang bukan bukti langsung terjadinya kejahatan. Namun, temuan itu dapat menjadi pintu masuk untuk menelusuri apakah terdapat kelalaian administrasi, lemahnya pengawasan, atau dugaan pelanggaran hukum. Jika ditemukan unsur kesengajaan, perbuatan melawan hukum, penyalahgunaan kewenangan, dan unsur lain yang dipersyaratkan, penanganannya harus dilakukan sesuai ketentuan hukum yang berlaku,” ujar Ferdinand.
Ia pun meminta Polres Binjai dan Kejaksaan Negeri Binjai tidak mengabaikan persoalan tersebut apabila ditemukan indikasi yang memenuhi dasar untuk dilakukan penyelidikan.
Menurutnya, penelusuran perlu diarahkan pada dokumen realisasi penerimaan pajak, bukti penyetoran, rekonsiliasi kas daerah, serta tindak lanjut atas rekomendasi pemeriksaan sebelumnya.
“Jangan sampai persoalan yang berulang hanya berhenti menjadi catatan dalam laporan pemeriksaan. Jika memang ada indikasi pelanggaran, aparat penegak hukum perlu menelaahnya secara profesional dan objektif. Yang terpenting, seluruh fakta dibuka berdasarkan bukti, bukan sekadar dugaan,” pungkasnya.
Kini, penjelasan resmi Pemko Binjai dan BPKAD menjadi hal yang dinantikan untuk menjawab persoalan tersebut. Masyarakat berhak mengetahui mengapa lima jenis pajak daerah disebut tidak memiliki realisasi pada 2025, bagaimana proses pencatatannya, serta apakah rekomendasi auditor telah ditindaklanjuti.
Sebab, ketika pendapatan daerah yang sebelumnya tercatat menghasilkan miliaran rupiah mendadak dilaporkan nol, yang dibutuhkan bukan sekadar penjelasan administratif, melainkan keterbukaan data dan pertanggungjawaban yang dapat diuji. Jika ditemukan pelanggaran, proses hukum harus berjalan sesuai ketentuan. Jika terdapat kekeliruan pencatatan, pemerintah daerah juga wajib menjelaskannya secara transparan kepada publik.KMN-Nas